
El crowdfunding vuelve, el AA se corona y los GaaS se mueren
Para los que hayan estado este verano disfrutando demasiado del calor y no se hayan enterado de nada, pongo algo de contexto: Microsoft presentó sus resultados a finales de junio y en julio enseñaron la puerta a varios estudios. Tal y como están las cosas, casi es motivo de celebración que, en vez de cierres (aunque hubiera los ya previsibles despidos), se les permita salir sin más, ya que en otras ocasiones la propia compañía de Redmond no ha tenido tantos miramientos. Y su competencia, que tiene incluso mejores resultados financieros, no ha dudado en cerrar desarrolladoras amadas por la comunidad; véase el caso de Bluepoint.
Double Fine, la desarrolladora responsable de juegos de culto como Keeper, Brütal Legend o los fantásticos Psychonauts, fue una de las expulsadas. No han perdido el tiempo y tras su salida ya han sacado adelante un nuevo Kickstarter, un hecho especialmente relevante porque participaron de la primera edad de oro del crowdfunding. Es más, Double Fine fue uno de sus grandes impulsores. Su Kickstarter de 2012 disparó las expectativas para el renacimiento de todo un género y no son pocos los proyectos que de una manera u otra lanzó a través del apoyo de la comunidad.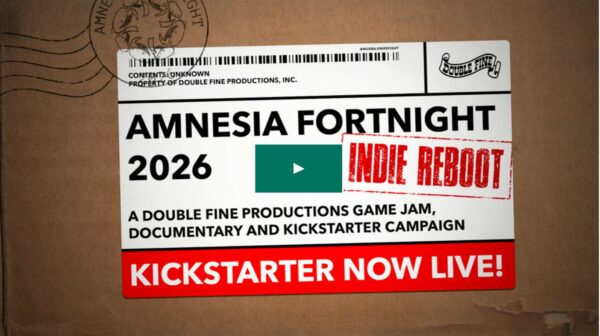
Este Kickstarter no es una anécdota. En una industria de la que ya se han escrito ríos de tinta —tranquilos, que cualquier vídeo slop requiere cien veces más servidores que todos los artículos que se hayan escrito—, se están abriendo camino dos alternativas: el retorno de los AA y un renacimiento del crowdfunding. Antes de hablar de este renacimiento, pongamos un poco de contexto sobre esa ‘crisis’.
La “crisis”
La industria lleva desde 2021 pasando por una “crisis” constante. Nótese el uso de las comillas, ya que los beneficios de las grandes empresas están en máximos y el mercado, aunque con una ligera tendencia a la baja, sigue estando por encima de aquella época que añoramos y a la que llamamos pre-COVID. Sí, es cierto que tras la pandemia ha habido varios episodios que afectaron al hardware: la escasez de semiconductores, de SSD en 2023 o la actual, provocada por la burbuja de la IA, que ha llevado a la escasez de cualquier componente que un ordenador necesite.
Todas estas situaciones han venido acompañadas siempre por un comunicado con la credibilidad de un post de Trump con el que justificar despidos, subidas de precios, venta o cierre de equipos, y a poco estamos del trabajo no remunerado. Todo siempre bajo el amplio paraguas (que se mide ya en hectáreas) de las “challenging economic conditions“. Uno podría llegar a entenderlo si no fuera porque de seguido presentan resultados financieros llenos de números positivos con los que regar de dividendos a sus inversores.
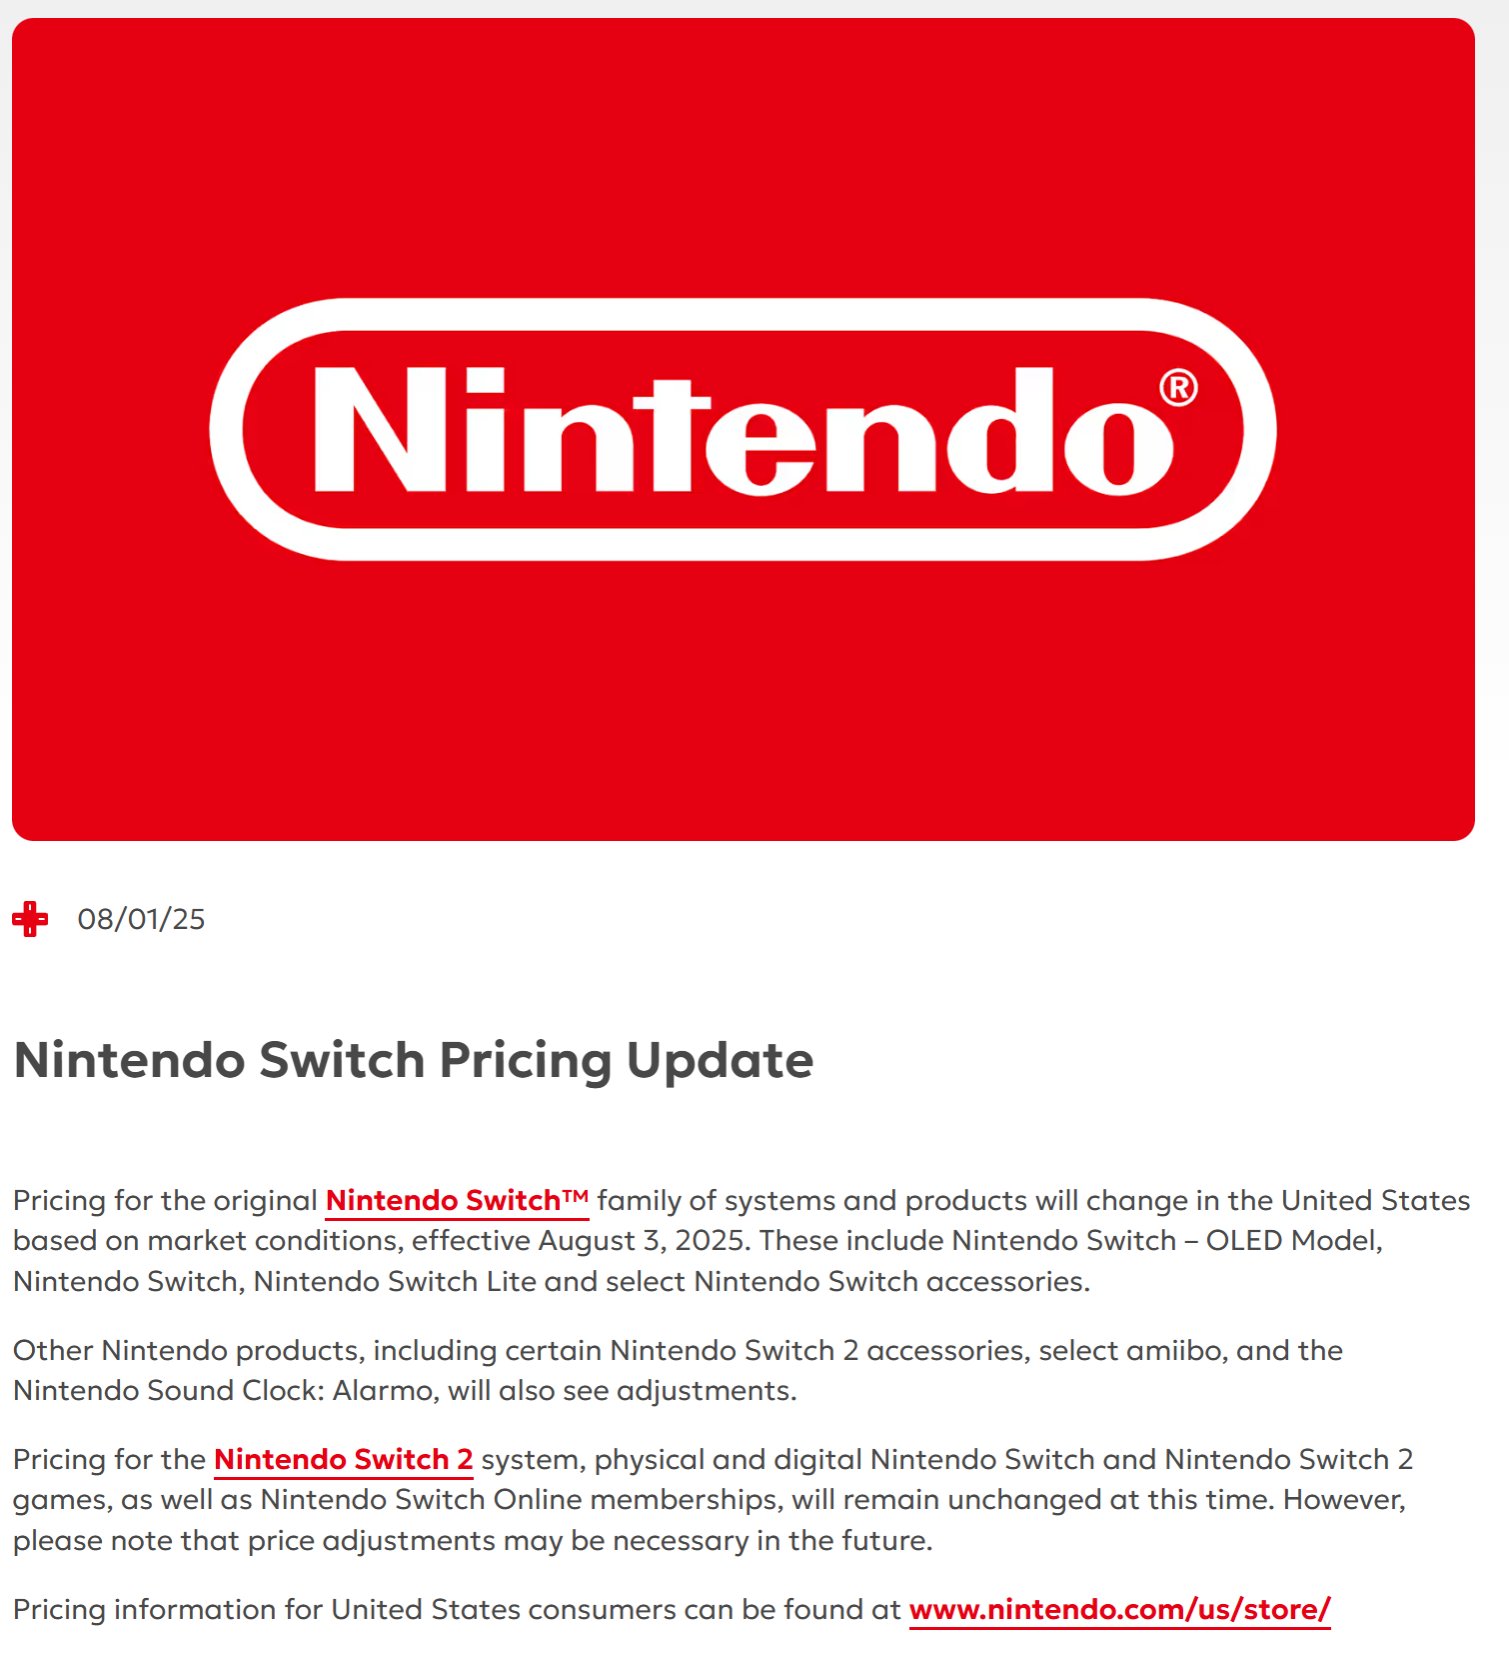
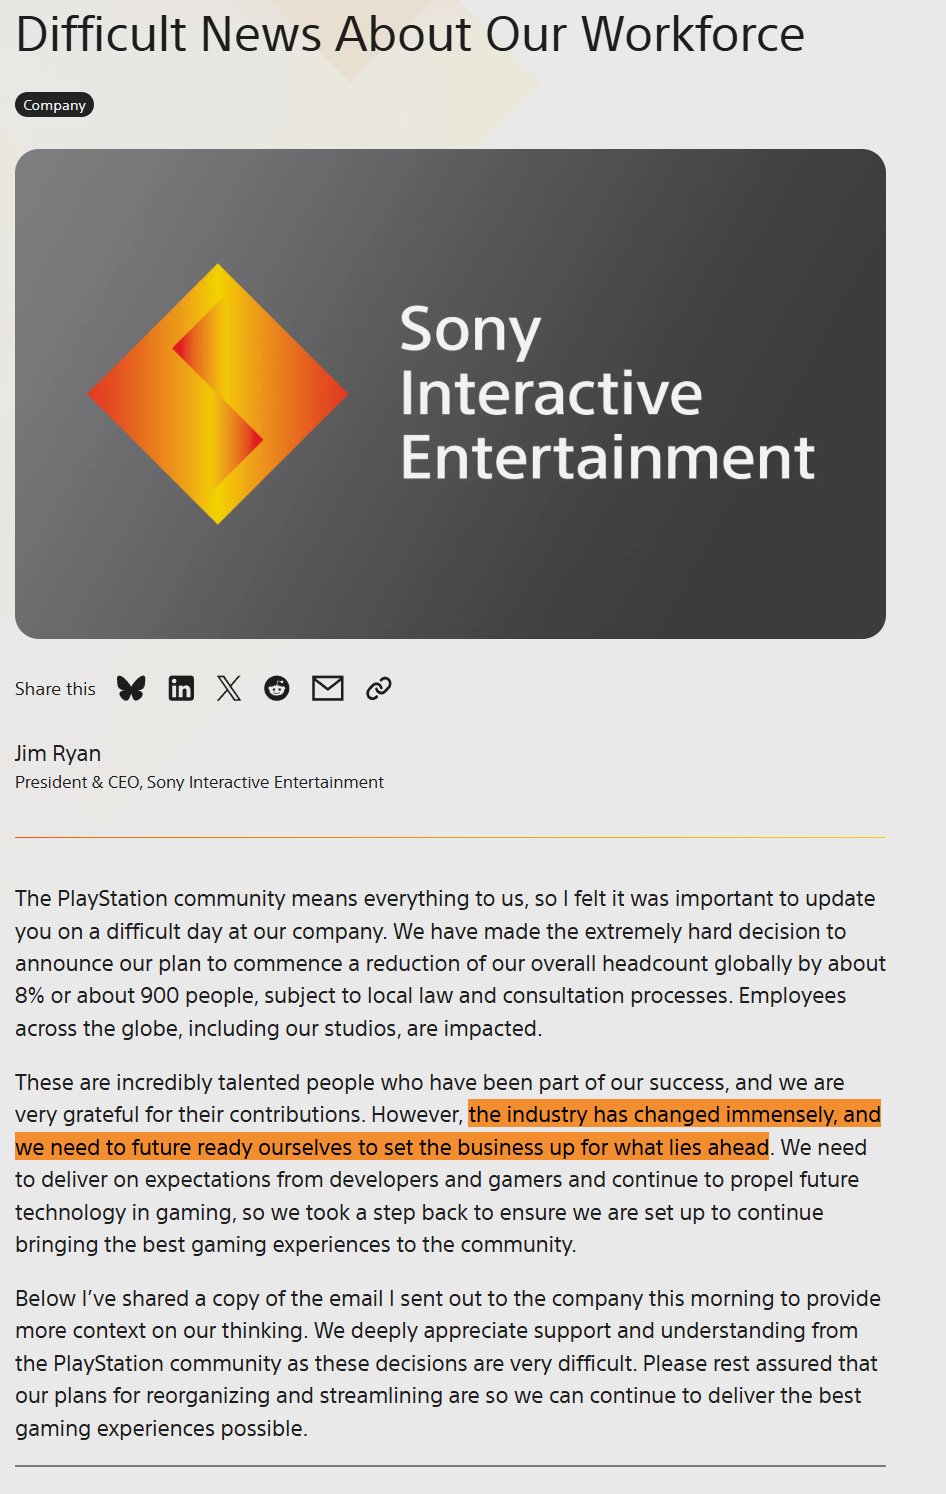
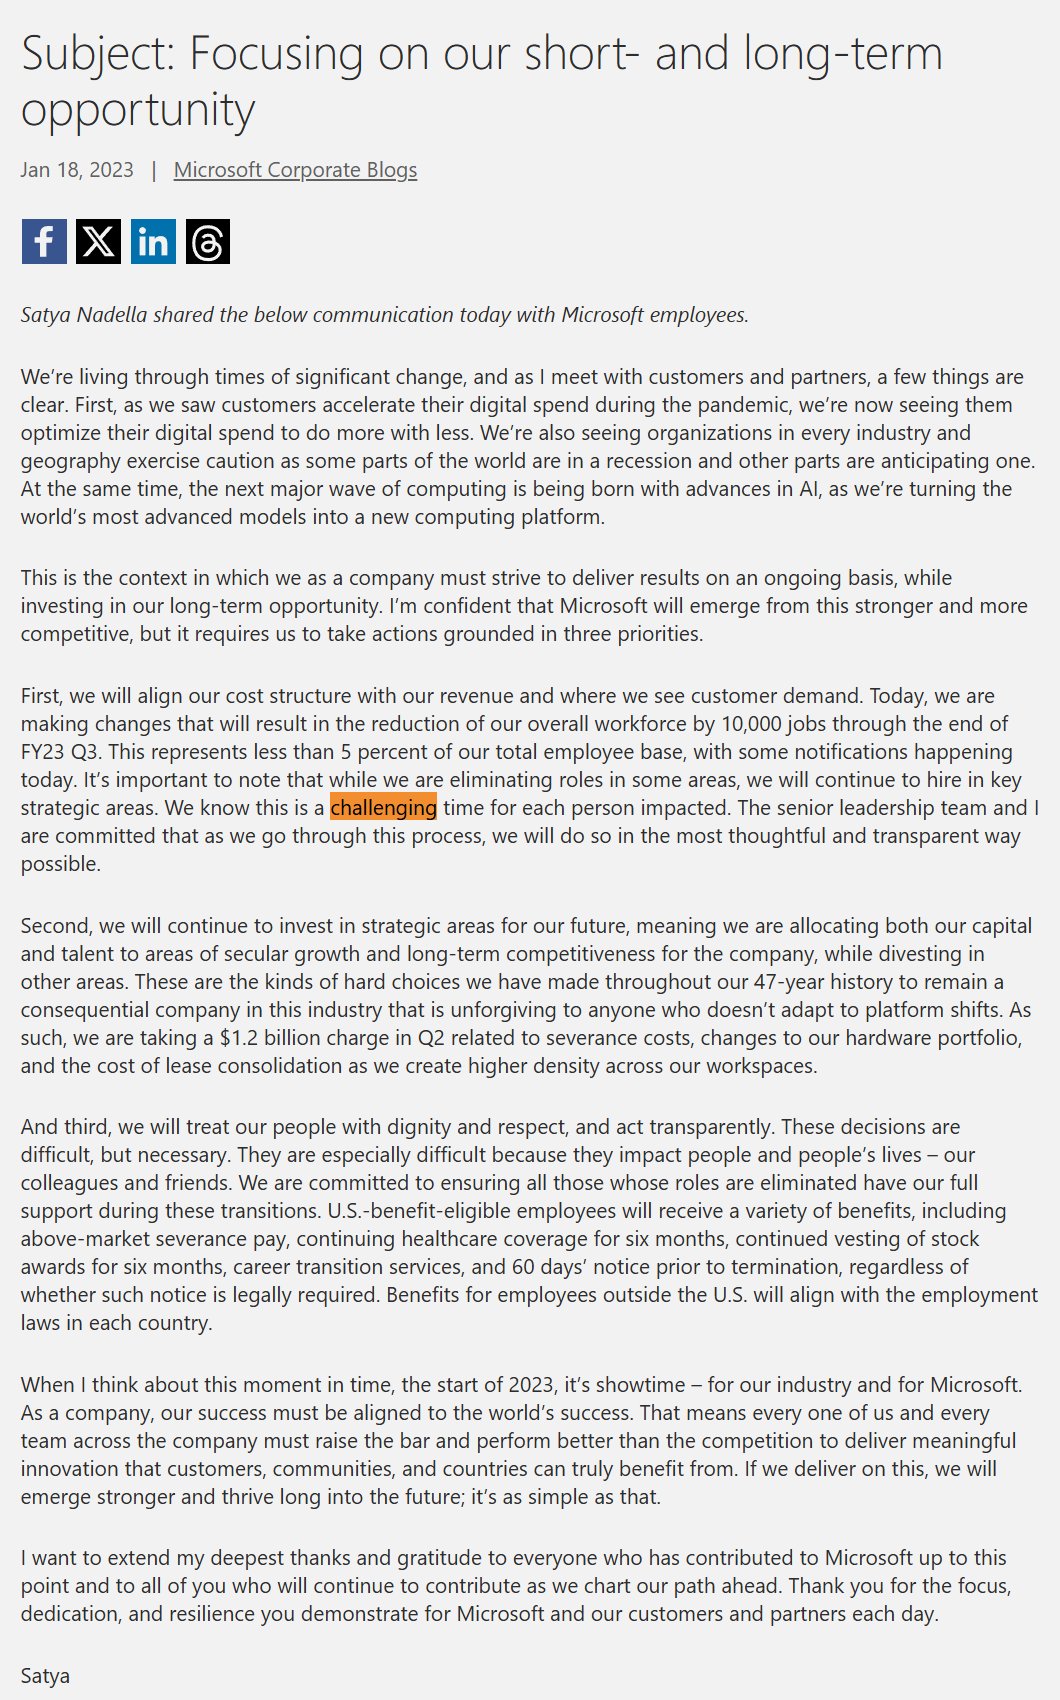
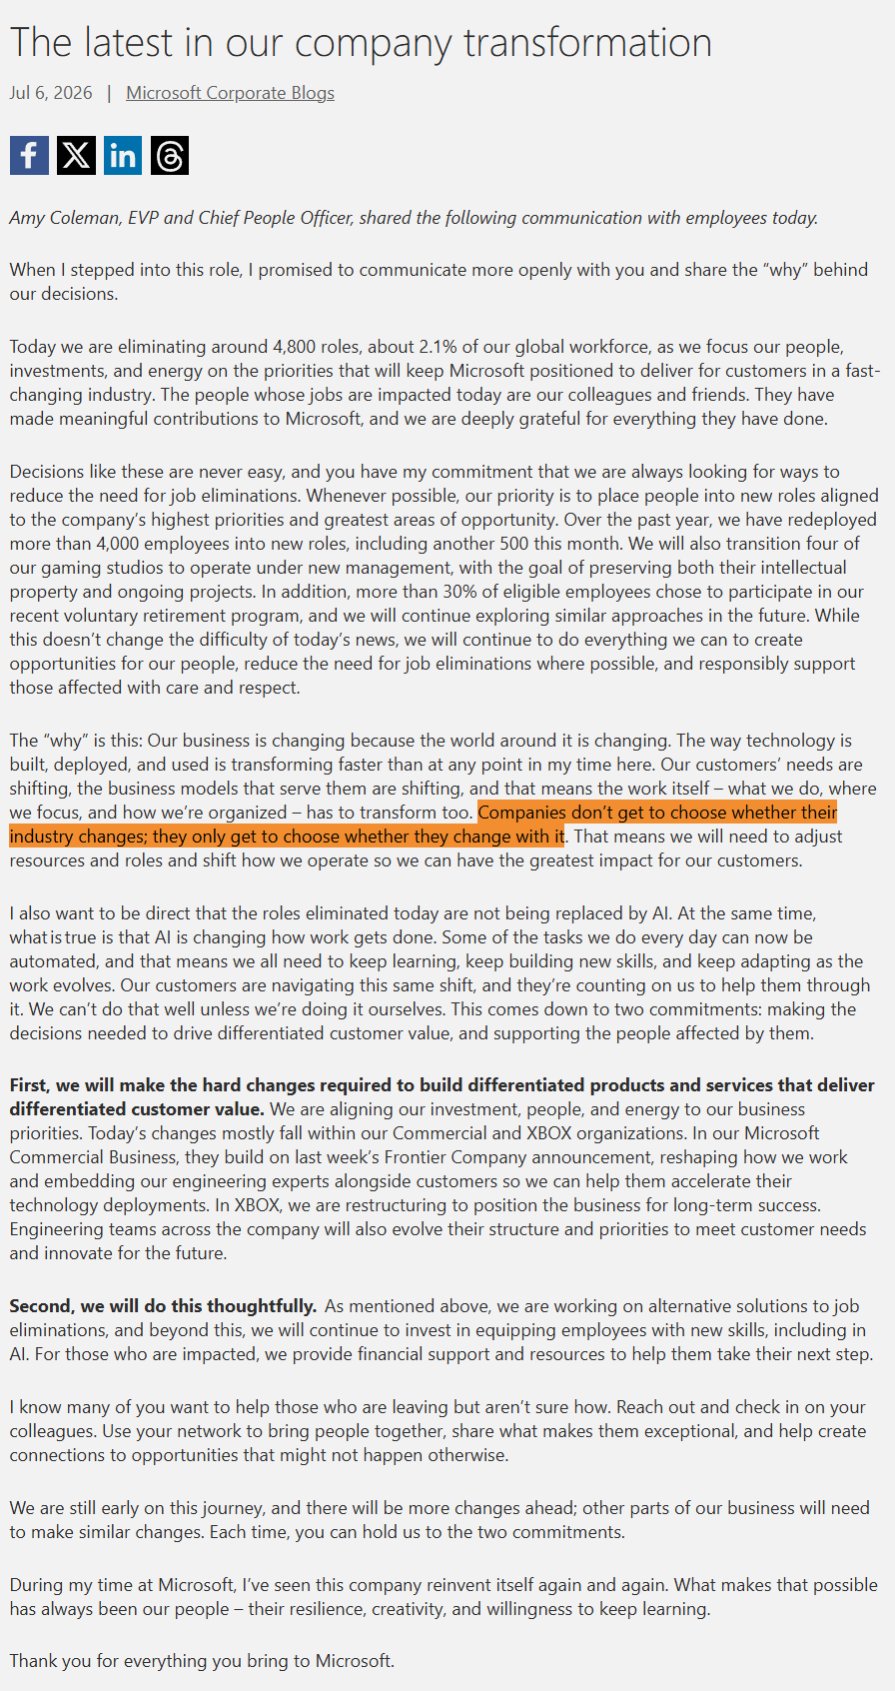
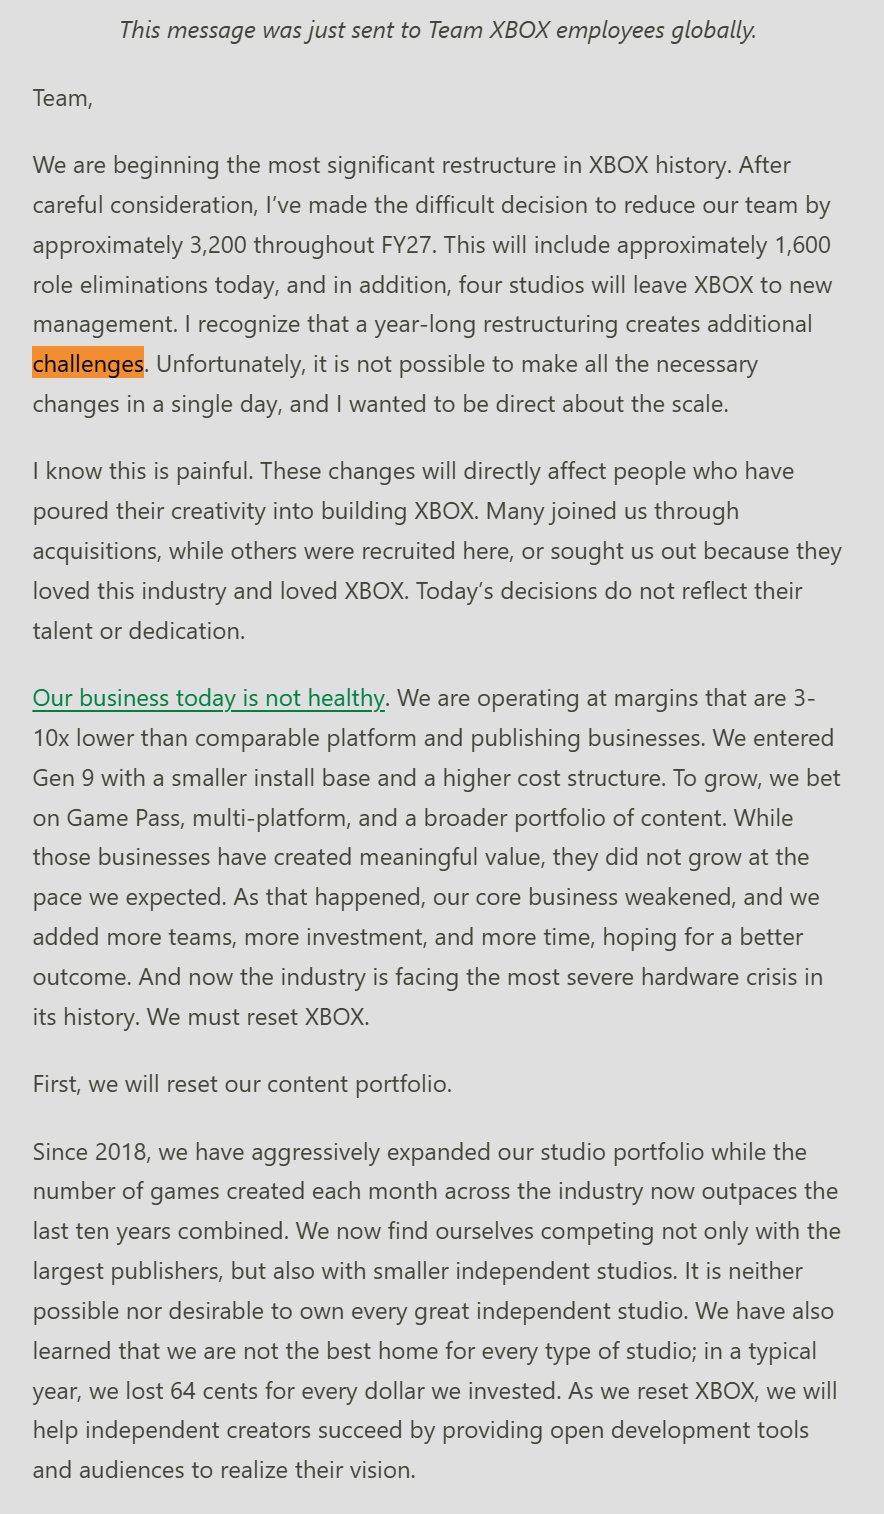
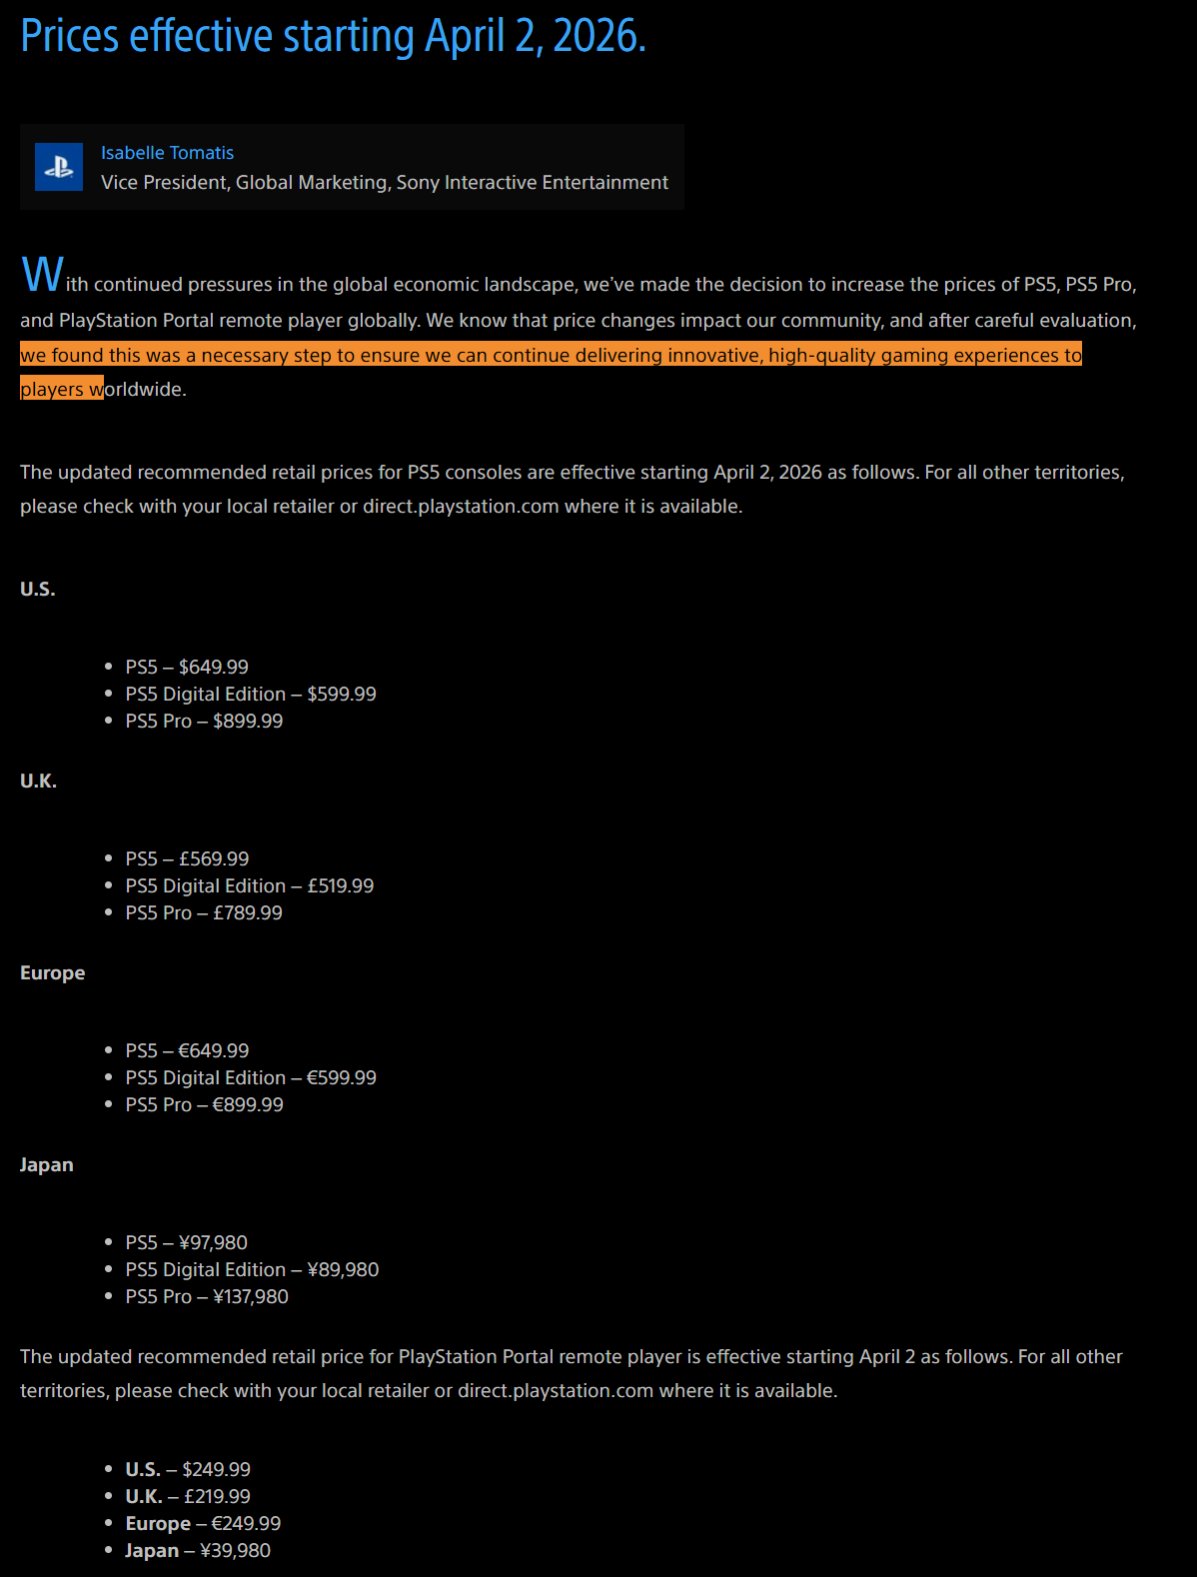
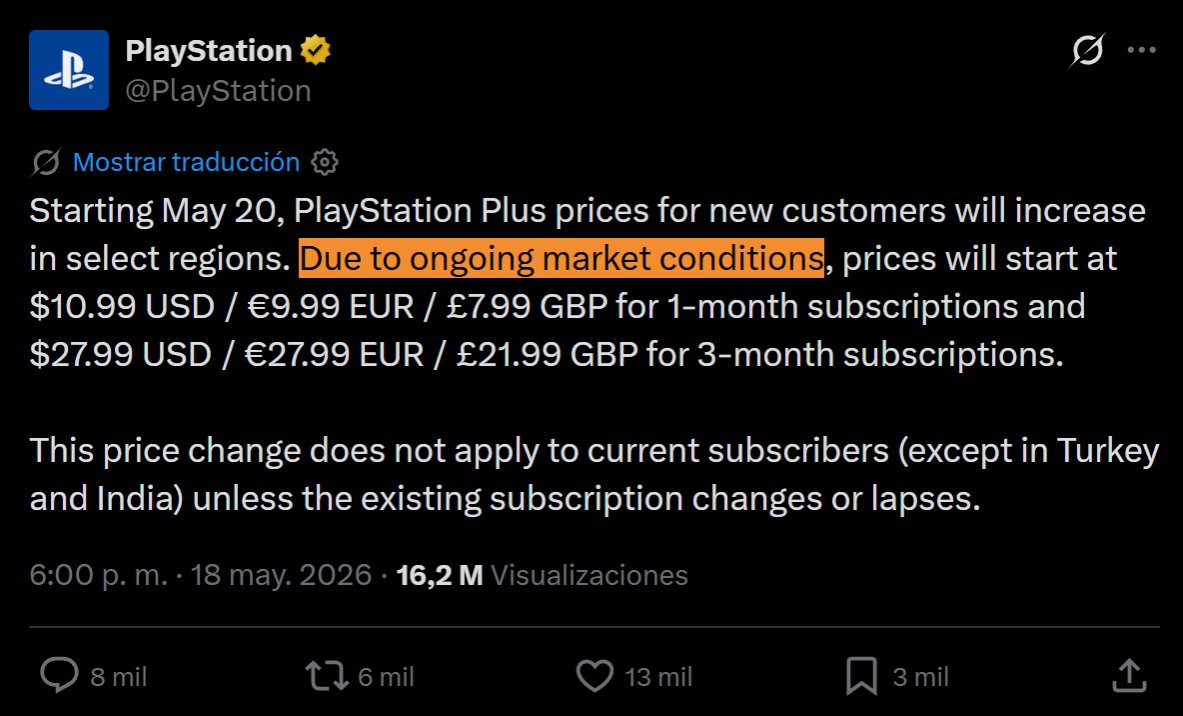
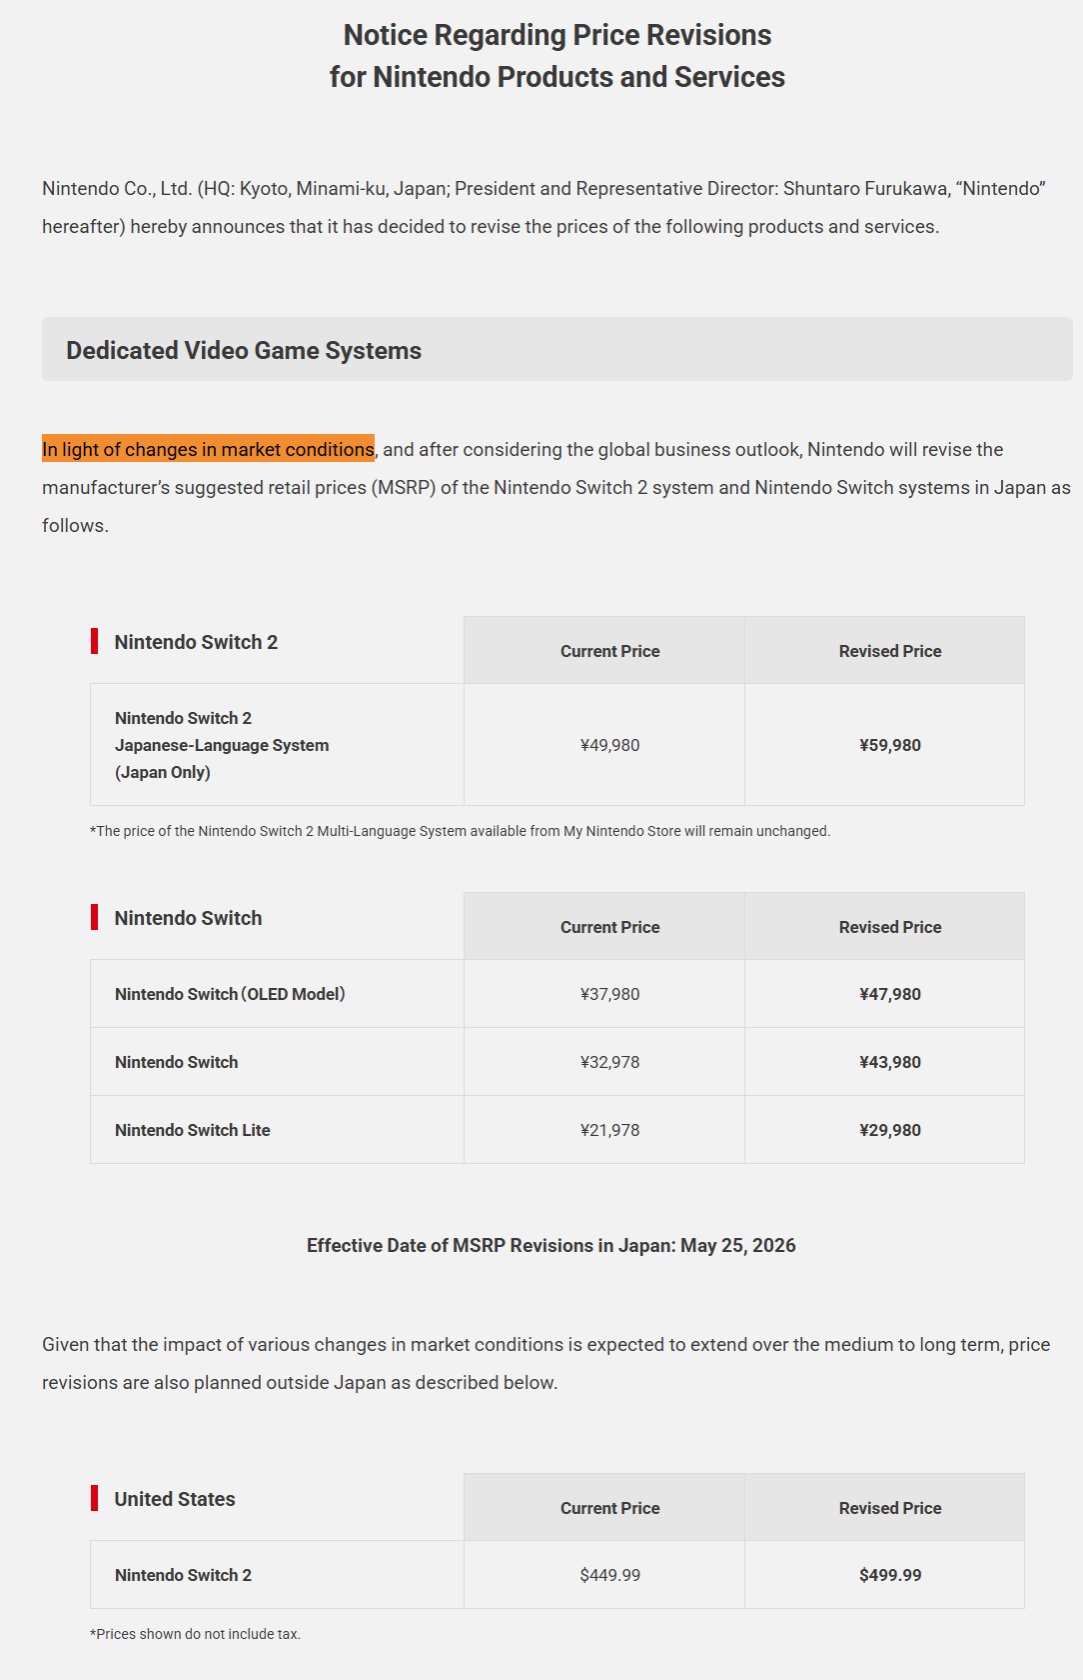
Y ninguna de las grandes se libra: ni Sony, ni Microsoft, ni siquiera Nintendo, que aunque no se ha sumado a las olas de despidos por su filosofía interna, sí que se ha sumado a subidas de precios injustificables acompañadas de márgenes de beneficio nunca vistos. Todas ellas venden ahora menos juegos y consolas y al mismo tiempo ganan más, en lo que solo se puede calificar como greedflation (inflación por avaricia/codicia).
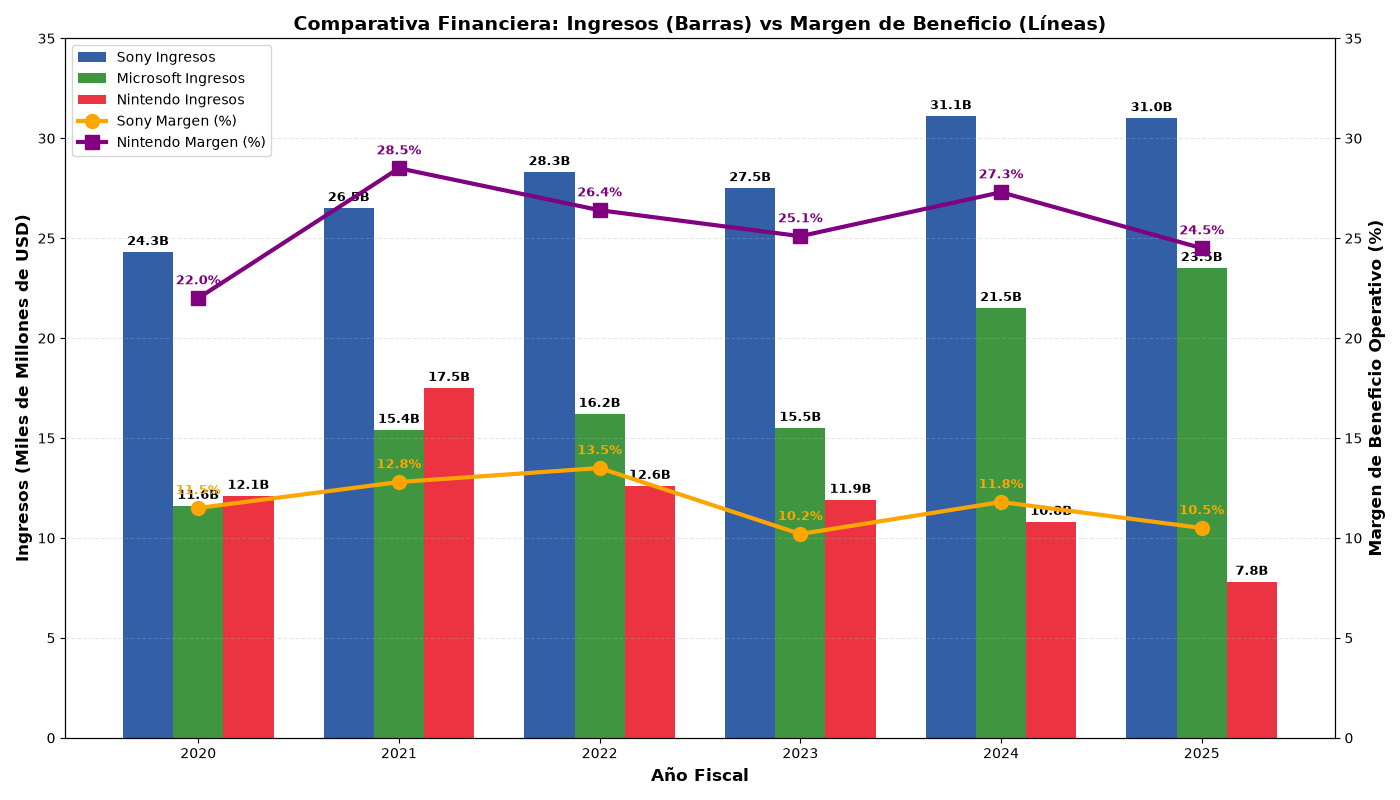
Due to ongoing market conditions…
Lo que promete Double Fine
Volvamos a Double Fine. Su retorno al crowdfunding lanza una promesa de transparencia bajo una premisa especialmente interesante de pura participación: será la comunidad la que decida los próximos proyectos a desarrollar tras su otro retorno, el de las game jams internas conocidas como Amnesia Fortnight. La recepción está siendo espectacular, consiguiendo en menos de 24 h llegar a su objetivo y con la vista puesta a conseguir otros como la secuela de Brütal Legend (llegando a los 100 millones 😅). Todo esto viene acompañado de un clásico en la empresa: un documental y seguimiento audiovisual constante de todo el proceso.
Esta transparencia es importante, porque es la falta de transparencia la que casi acaba con el micromecenazgo, el microfinanciamiento y derivados. Echemos un vistazo a un caso paradigmático: Fig.co.
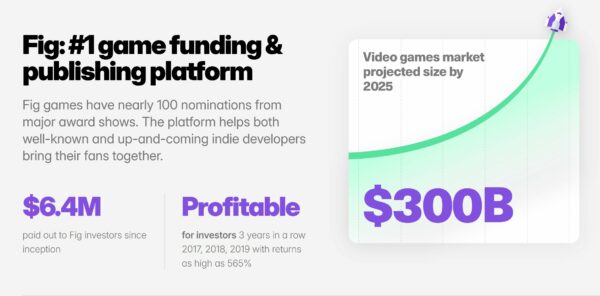
Esto sigue en la web de Republic sobre Fig.co porque está todo muerto y sin actualizar.
El ejemplo de Fig.co, la industria y su opacidad
Fig llegó tras los mayores éxitos de Kickstarter. Esta empresa fue impulsada por Justin Bailey (ex COO de Double Fine), Bob Ippolito y Freeman White. Entre los miembros de la mesa ejecutiva se sumaron grandes nombres de la industria como Aaron Isaksen de Indie Fund, Brian Fargo de inXile, Feargus Urquhart de Obsidian y Tim Schafer de Double Fine, y más tarde Alex Rigopulos de Harmonix, Cliff Bleszinski tras salir de Epic Games y Randy Pitchford de Gearbox. Una suma de estrellas por la que Sony o Microsoft hubiesen matado para ponerlos juntos en un E3.
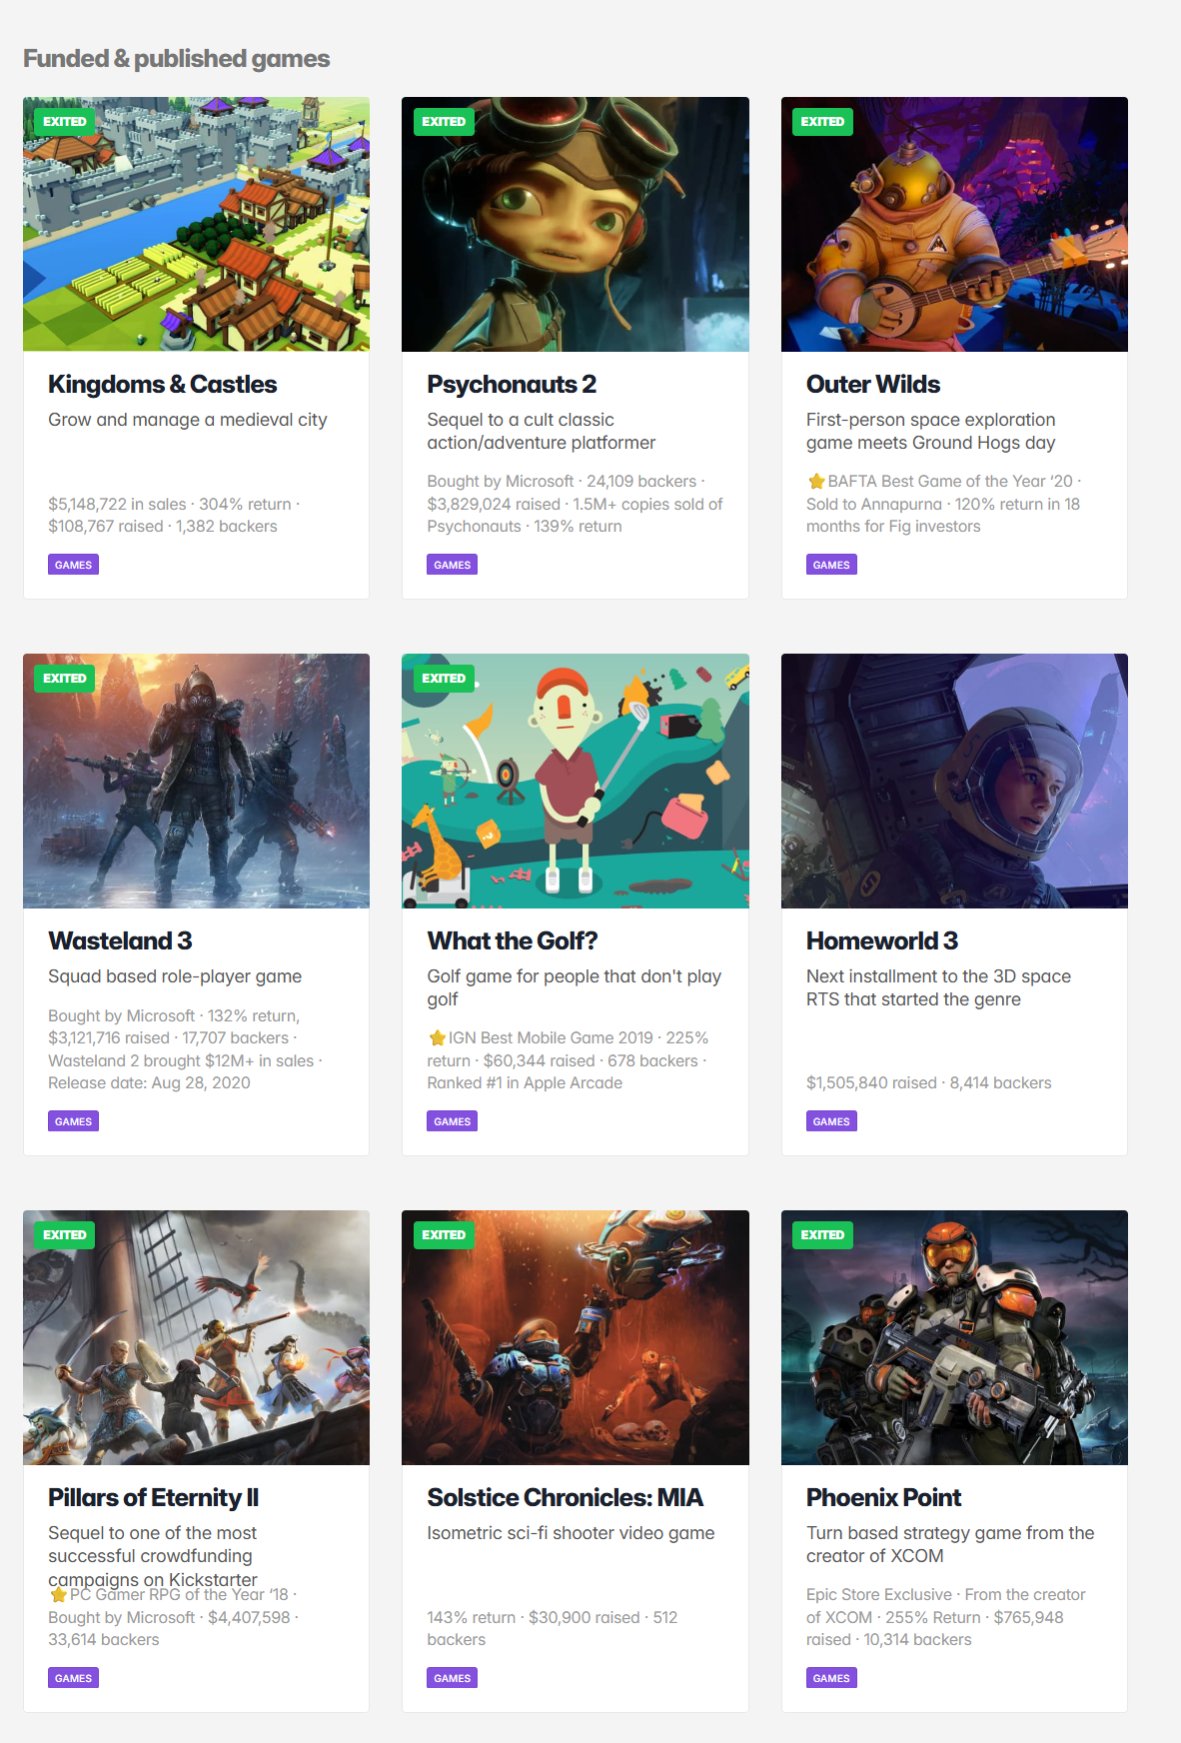
Es irónico que la idea tras Fig fuera a hacer transparente lo que en realidad muchos proyectos de crowdfunding perseguían: la financiación de los inversores. Además del sistema de precompra que supone el micromecenazgo, tenía toda una sección dedicada a facilitar a cualquiera invertir en acciones, no de las desarrolladoras, sino de los derechos de distribución de los proyectos, pudiendo conseguir con ello llevarse una parte de los beneficios que obtuvieran posteriormente al lanzamiento.
No es que fueran los pioneros detrás de esta idea, siendo Project CARS el juego que más éxito tuvo en este sentido por su propia cuenta, ofreciendo a sus inversores jugosos dividendos a raíz de sus constantes ventas. El sistema además funcionaba muy bien, porque los propios inversores dedicaban sus esfuerzos a dar a conocer el juego por todo Internet, convirtiéndose en unos particulares Testigos de Jehová digitales.
Éxitos y fracasos de Fig
Detrás de Fig están algunos nombres de éxitos que a más de uno le sorprenderán: Psychonauts 2, Outer Wilds… También hay fracasos estrepitosos como Intellivision Amico, que pese a superar por mucho sus objetivos no se llegó a convertir jamás en una realidad. La plataforma prometía democratizar la inversión en videojuegos con transparencia y beneficios compartidos. Sin embargo, su historial reveló una realidad desigual: mientras títulos como Psychonauts 2 o Phoenix Point aseguraron a sus inversores retornos superiores al 130 % gracias a rescates corporativos de Microsoft y Epic, otros proyectos dependieron exclusivamente de unas ventas a menudo decepcionantes.
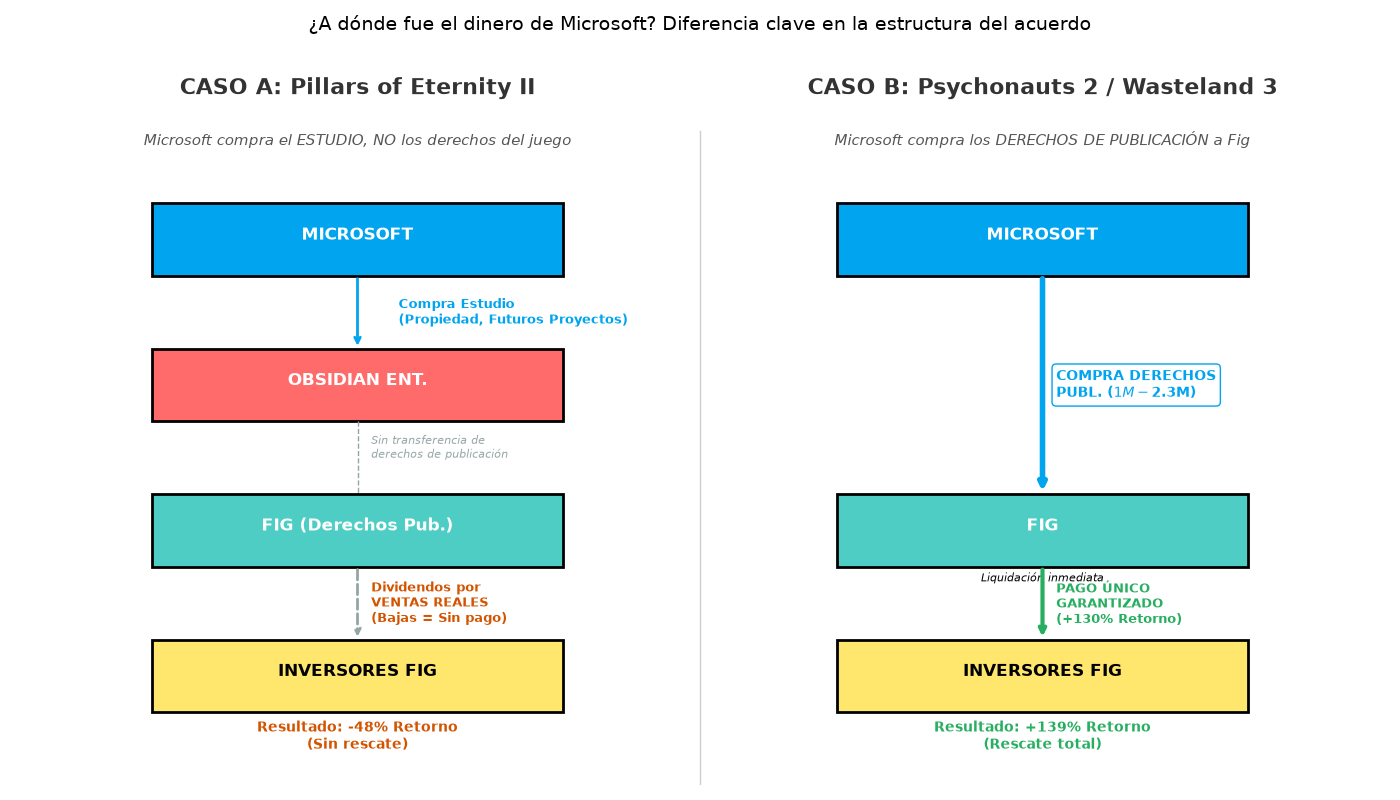
¿A dónde fue el dinero de Microsoft? Diferencia clave en la estructura del acuerdo
El caso más doloroso fue el de Pillars of Eternity II: a pesar de ser la campaña más exitosa de la plataforma, la adquisición de su estudio por Microsoft no incluyó la compra de los derechos de publicación por el precio original, dejando a los inversores atados al bajo rendimiento comercial del juego hasta ese momento, sin vía de escape. Esta brecha entre la promesa de transparencia y la vulnerabilidad real del modelo define la experiencia de muchos backers.
La experiencia con Pillars of Eternity II
Mi pareja, convencido por el éxito de algunas de las historias que le estuve contando de experiencias anteriores del mismo estilo, como la de Project CARS, decidió probar suerte con Pillars of Eternity II. En este proyecto todo apuntaba a una apuesta segura; no en vano su antecesor estaba entre los juegos con mayor financiación en Kickstarter, habían conseguido recuperar la fama de los CRPG de PC y tuvo muy buenas ventas. Lo que siguió habla muy mal de la industria, incluso para los proyectos de microfinanciación como este.
El 29 de septiembre de 2017 mi chico compró dos acciones del proyecto por 2.000$ en total. El proyecto terminó su etapa de crowdfunding duplicando el dinero necesitado, 2,16 millones de los backers de los 1,1 que pedían, llegando a los 4,4 millones contando las inversiones. Sin embargo, toda la información que recibía del proyecto era la que cualquiera podía ver en la propia página de Fig y en el correo de confirmación. La siguiente comunicación no llegaría hasta el 2 de mayo de 2018, a una semana del lanzamiento. En este correo se indicaba cómo se tenía que configurar el sistema de transferencia de los dividendos y el pago de impuestos.
El 6 de noviembre de 2018 llegó el primer pago de dividendos del primer semestre: 192,67$ por acción. Sí, la secuela del aclamado CRPG no llegó siquiera al 20% de las ventas esperadas en sus primeros seis meses. La peor parte no fueron estas ventas exiguas; la peor parte es que la transparencia era nula. Ni ventas por plataforma ni nada de nada. Para tranquilizar a mi pareja le comenté que en PC los juegos suelen tener un long tail (ventas a largo plazo) con picos en rebajas y demás.
La siguiente comunicación no llegaría hasta el 2 de agosto de 2019. En ella se anunciaba la adquisición de Obsidian por parte de Microsoft y la de los derechos de publicación del juego, en manos de Fig, con un pago de 315.000$. Con esto y las ventas del primer trimestre de 2019 se hacía un último pago de 205,08$, lo que dejaba un total de 520$ de dividendos por acciones de publicación de 1000$, sin devolución de la acción siquiera; es decir, que los inversores perdieron 480$ por acción a pesar de la compra de Microsoft.
En ningún momento los inversores recibieron información detallada de ventas, rebajas, distribución de resultados por plataforma, etc. Lo más parecido fue esta entrada de blog resumiendo algunos resultados de los proyectos de Fig, en la que tampoco hay detalle alguno, haciendo evidente de forma clara en este caso el mayor problema que suele tener esta industria: la falta absoluta de transparencia.
No news are not good news
Hay un dicho en inglés que profesa que no news is good news; para los que no entiendan la lengua de la pérfida Albión: no tener noticias son buenas noticias. En muchos contextos se puede entender que esto sea cierto, y es que si atendemos a los criterios de noticiabilidad, la existencia de noticias sobre algún suceso suele ser por algo negativo o al menos poco habitual. En cambio, la falta de noticias suele ser indicativo de procesos rutinarios que están funcionando tal y como se espera.

En serio, ¿cómo se calcula la “participación”?
Parece que en el mundo de los videojuegos esto se aplica como forma de maquillar los resultados de ventas, y es que desde hace tiempo cada vez tenemos menos información. En algunos países nos llega algo a través de distribuidores, pero esto solo nos sirve para conocer una parte de lo que ocurre en el mercado físico. Y en el mercado digital estamos viendo cómo o no hay información o la que hay está ofuscada. Por poner un ejemplo rápido: cada año tomo los datos que facilita Epic y los analizo, una labor que en parte se ha complicado porque ahora en su top de juegos incluyen una mezcla de ingresos con tiempo de juego.
Esta práctica es la que ha servido además para generar comunicados contradictorios que solo sirven para justificar prácticas abusivas contra trabajadores y consumidores. Por tanto, no, no news is not good news. Y esto es lo que de hecho ha matado muchos proyectos de crowdfunding. Cuanta menos información se conoce de un proyecto y más opaco es, más posibilidades hay de que no llegue a buen puerto.
Además, la falta de información no solo es mala para atraer inversores, también para atraer usuarios en este sistema de “preventa”. Little Devil Inside o Spleen son dos proyectos que llevan mucho tiempo de oscurantismo y que cada vez que reaparecen son una grata sorpresa, pero también generan quejas de los que pusimos recursos en su momento en su desarrollo. Star Citizen, por mucho que se lo critique por los muchísimos años que lleva y por seguir aumentando su recaudación superando el millardo, es un proyecto que está constantemente comunicando cada paso que da, que tiene desde hace años su alpha jugable y que varias veces al año está abierto a cualquiera que quiera probarla.
En este entorno destaca fácilmente una empresa que es muy transparente y que, a pesar de sus constantes tropiezos por sus erráticas decisiones de marketing, tiene buenos resultados… hablemos de Remedy Entertainment. La estrategia de Remedy, desde que apuesta por autofinanciarse en parte e incluso autopublicarse o repartir sus desarrollos entre diferentes distribuidoras, ha sido la de mostrar todos sus datos de forma abierta. Incluso con el lanzamiento discreto de Control, las bajas ventas de Alan Wake II o el desastre de FBC: Firebreak, Remedy sigue atrayendo inversores y productoras porque los resultados están ahí, son accesibles, transparentes y muestran claramente lo que hay.
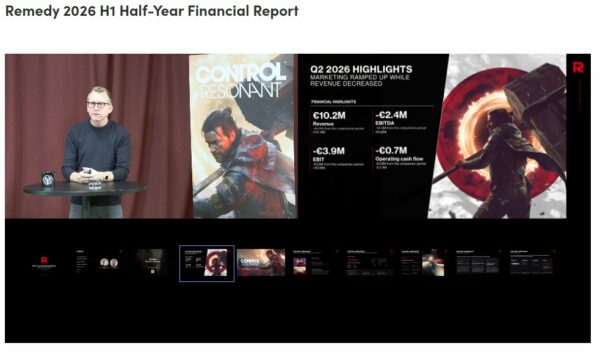
Hasta stream de las presentación de resultados ante inversores, transparencia pura.
Esto es lo que debería ser normal en la industria, pero al menos donde debería ser más normal es en casos como el de la ya difunta Fig y el de tantos proyectos de crowdfunding que resultaron en desastre.
Epic derrumbó la confianza
Este otro episodio también debe comentarse. Quien me sigue sabe que soy muy crítico con Epic y tengo mis razones: su reentrada al mundo del PC (no olvidemos que se fueron echando pestes durante su época de Gears of War) no nos ha traído una competencia sana. Y no solo por las exclusividades: un carrito que tardó años en llegar, bugs por doquier y precios al alza..
De todas estas estrategias anticonsumidor, la que más caracterizó a los dos primeros años de Epic Games Store y por la que generó más backlash fue la de los exclusivos temporales. Una práctica que estaba desapareciendo en el PC tras los intentos de Ubisoft y EA de forzarlo todo a sus deficientes plataformas; de hecho, estábamos empezando a ver en ese momento los primeros pasos de Microsoft para sacarlo todo también en PC, en su propia plataforma y en Steam (ojalá pronto se atrevan también con GOG). Y hubo algún caso especialmente sangrante en estas compras de exclusividad, como el de Metro: Exodus, que tuvo hasta cobros de precompras en Steam.
Sin embargo, donde más daño hicieron fue en proyectos de crowdfunding a los que llegaban a meses de su lanzamiento tras años de desarrollo. Shenmue III firmó la exclusiva en junio de 2019, cuatro años después de su campaña. Phoenix Point en 2019 tras dos años de su éxito en Fig. Outer Wilds 2019 tras cuatro años con el dinero de sus backers. Para esto tuvieron que ofrecer, con el dinero de la propia Epic, la opción de recuperar el dinero que llevaba años adelantado por los backers. Esta práctica no ha desaparecido del todo, con el caso más reciente de Out of Words, originalmente Vokabulantis, que tras dos años desde su exitosa campaña de micromecenazgo firmó con Epic y debería llegar en 2027. Atención, que su última comunicación en Kickstarter es esa y ha pasado más de un año sin novedades del juego.
Los usuarios pueden entender que uno busque apoyo externo, pero nunca debería ser a costa del producto final o de romper ciertas promesas. Esta práctica ha dinamitado muchísimo la confianza en los proyectos de Kickstarter. Que importe más, a meses de salir, el dinero de una práctica tan anticompetitiva como la exclusividad que el que recibieron como respaldo de fans años atrás es, como poco, una falta de respeto. Y recordemos además algo importante sobre la confianza: se gana a gramos, pero se pierde a toneladas.
El marketing sigue miope: el retorno del AA
En 2025 la carrera por los GOTY estuvo copada por juegos que calificaríamos como AA, proyectos a medio camino entre lo indie, por la libertad del estudio de desarrollo, y el AAA, por el presupuesto. No son pocos los ejemplos que nos dio ese año: Clair Obscur: Expedition 33, ARC Raiders, Blue Prince, Split Fiction, Hades II, Hollow Knight: Silksong… Estos juegos y otros tantos indies volvieron a demostrar algo que en los despachos siguen sin ver: un proyecto llevado por gente apasionada por el mismo es una mejor apuesta que un producto diseñado según las directrices de los expertos en tendencias de mercado.
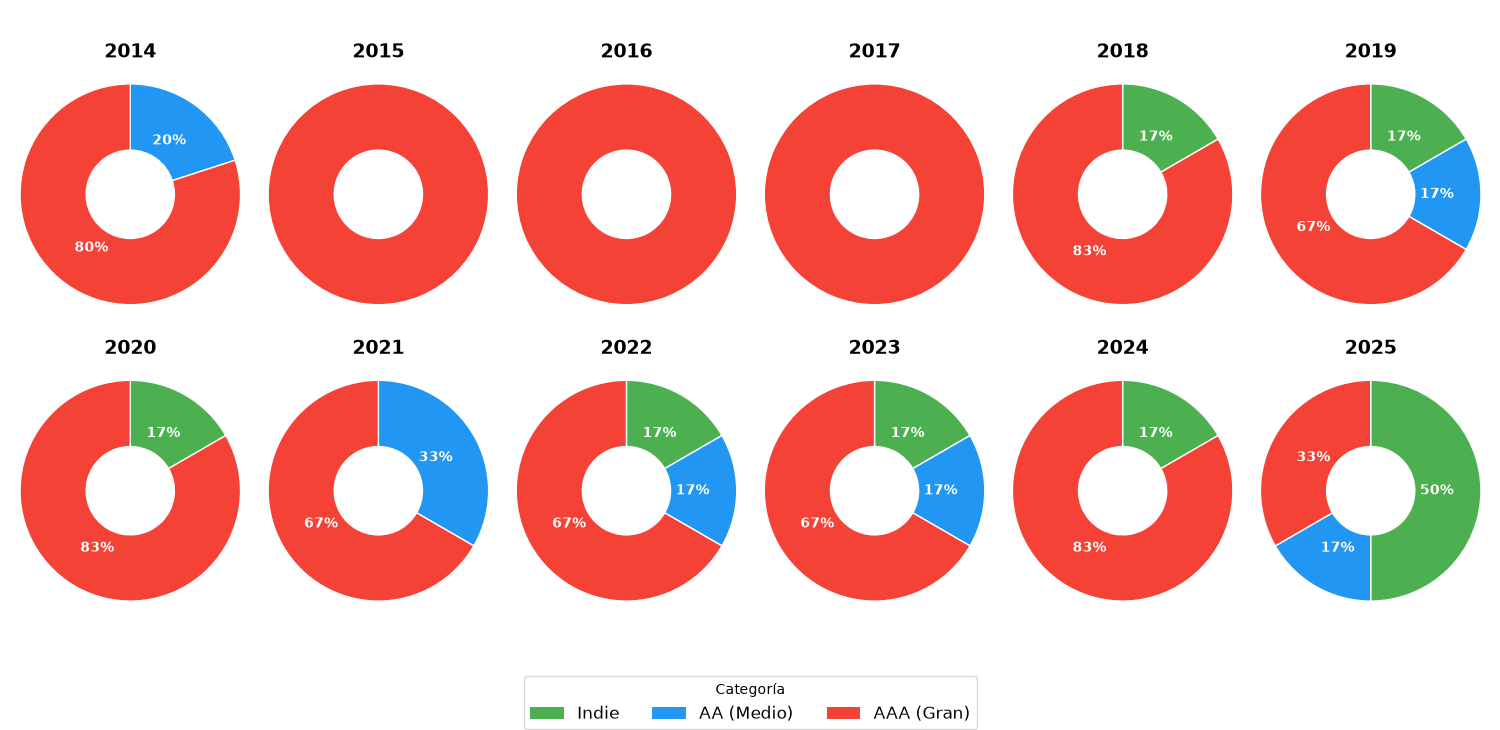
Porcentajes de nominados al GOTY por tipo de producción
Y lo más sangrante es que las grandes ya tenían esto en casa y lo tiraron. En noviembre de 2024, un año antes de esa gala, Take-Two vendía Private Division, su sello para proyectos medianos (The Outer Worlds, OlliOlli World, Rollerdrome), y cerraba dos de sus estudios. Strauss Zelnick lo explicó sin rubor: casi todos los proyectos del sello habían ido bien, pero “eran de escala pequeña y nosotros estamos en el negocio de los grandes éxitos”. Doce meses después, Expedition 33 ganaba el GOTY con menos de 10 millones de presupuesto.
El año pasado no fue el único con una alta presencia de juegos AA e indies en The Game Awards, aunque sí que fue el que mayor proporción de este tipo de proyectos tenía. Llevamos ya unos años en los que los jugadores y la crítica encumbran a obras que no son emblemas de alto presupuesto de un estudio gigantesco.
Analizando estos grandes éxitos de crítica y público podemos comprobar cómo muchos proceden de equipos pequeños y medianos de reciente fundación. Grupos formados por directivos y trabajadores que salieron, ya fuera por decisión propia o por la plaga de despidos que llevamos media década viviendo, de algunas de las mayores desarrolladoras de videojuegos.
Cuatro éxitos a espaldas de la industria
Patrick Söderlund fue durante 20 años parte de la directiva que criticamos: ejecutivo de EA, CEO de DICE, responsable de imponer motores gráficos a estudios que no los querían. Pero en 2018 hizo algo inesperado: se fue. Fundó Embark Studios con 70 personas en lugar de 500. Cuando ARC Raiders no era divertido, no lo lanzaron igual que haría un AAA tradicional. Escribieron una carta abierta, admitieron el problema y retrasaron el juego tres años. Resultado: 16 millones de copias y 87 en Metacritic. Un ex-encorbatado que decidió que la libertad creativa era básica para con el equipo, que la transparencia era esencial para con su público y que el tiempo era necesario para con su obra.
Sloclap lleva 10 años demostrando que se puede sobrevivir fuera de Ubisoft. Fundados en 2015 por cuatro desarrolladores de Ubisoft Paris, hicieron Absolver en 2017. Vendió 500.000 copias; no fue un éxito masivo, pero aprendieron. Cinco años después lanzaron Sifu: 4 millones de copias, 82 en Metacritic, premios por doquier. Y luego, en lugar de hacer Sifu 2, crearon Rematch, un juego de fútbol. ¿Por qué? Porque pueden y porque les gusta poner a prueba su amplia experiencia en el terreno de las animaciones. En Ubisoft, un estudio que tiene un éxito de 4 millones recibe una secuela obligatoria. En Sloclap, recibe la libertad de explorar. Jordan Layani, su director creativo, lo resume: “Crecí viendo a Bruce Lee y Jackie Chan”. No creció viendo hojas de cálculo de Ubisoft.
Guillaume Broche dejó Ubisoft en 2020 porque estaba “aburrido”. No hubo escándalo, no hubo demandas; solo un tipo creativo que no podía hacer un RPG por turnos con estética belle époque en una fábrica de Assassin’s Creed. Fundó Sandfall Interactive con 30 personas, el 90% sin experiencia previa. Cinco años después, Expedition 33 tiene 93 en Metacritic y ganó el GOTY. Solo tres fundadores venían de Ubisoft. El resto eran juniors. Si bien, como otros tantos estudios, incluidos indies, dependieron de tecnologías externas y de externalizaciones puntuales, su producto demuestra que no es necesario un equipo de más de 200 personas a tiempo completo para sacar un juego del año con récord de estatuillas.
Entre 2023 y 2026, la misma Ubisoft despidió a más de 4.000 empleados. Cerró estudios en San Francisco, Osaka y Reino Unido. Canceló seis juegos. Pero algo interesante ocurrió: no todo ese talento desapareció. En Montpellier, la misma ciudad donde Ubisoft creó Rayman, dos estudios independientes nacieron de las cenizas. BlueTwelve hizo Stray, un juego sobre un gato que se convirtió en fenómeno cultural, y Sandfall, Expedition 33. Juntos suman en su equipo base menos de 50 personas. Ubisoft Montpellier tiene 500.
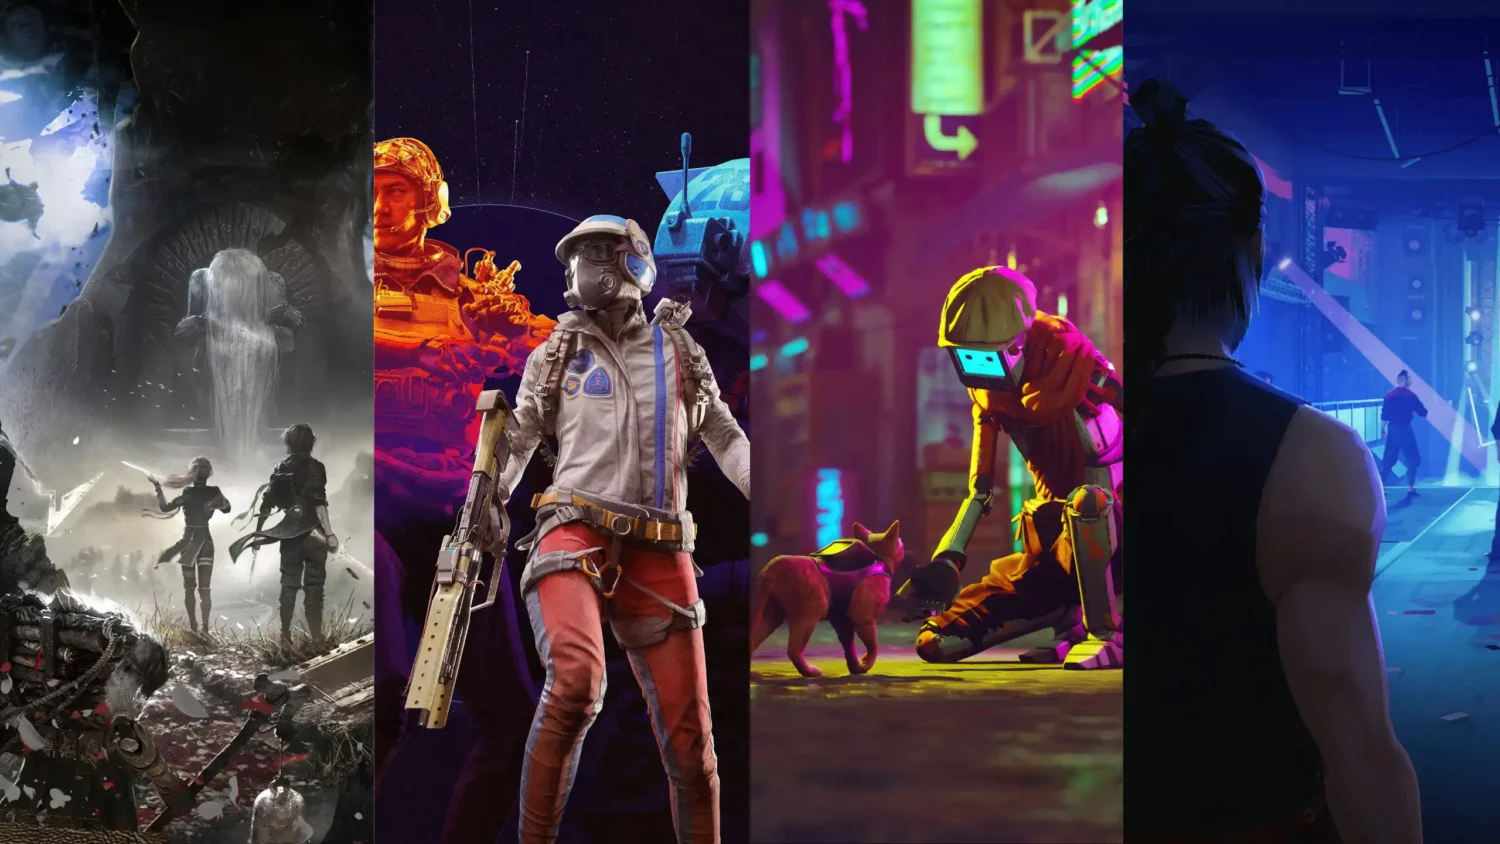
No todo es un éxito en el AA
Sin embargo, no todos los proyectos llegan a buen puerto. Ha habido fracasos sonados como Highguard o Stormgate, pero, ojo, tienen tics de una industria llevada por decisiones cuestionables.
Frost Giant Studios es la cara B del sueño. Tim Morten y Tim Campbell dejaron Blizzard en 2020, cuando se hizo claro que otro StarCraft no encajaba entre los planes de Overwatch y Diablo. Consiguieron 35 millones de dólares de inversores. Hicieron una campaña de Kickstarter que recaudó 2,38 millones. Tenían todo: dinero, talento, comunidad esperándolos… Y aun así, Stormgate se lanzó en 2024 con críticas mixtas, menos de 500 jugadores concurrentes y acusaciones de monetización agresiva. Tim Morten lo admitió: “El lanzamiento fue poco cocinado”. La diferencia con Fig o Epic es que lo dijo públicamente. Pero la transparencia no recupera jugadores. Frost Giant demuestra que salir del AAA no es garantía: necesitas visión, no solo pedigrí.
Highguard fue el cierre de The Game Awards 2025. Dusty Welch y Chad Grenier, veteranos de Respawn, reunieron a 61 excompañeros de Titanfall y Apex Legends. Fundaron Wildlight Entertainment. Tencent financió en secreto. Se lanzó el 26 de enero de 2026. Dos millones de jugadores llegaron en las primeras semanas. Para el 12 de marzo, los servidores cerraban para siempre. 45 días de vida. Wildlight despidió a casi todo el equipo. Eliminaron de Steam la frase “de los creadores de Titanfall” después de quejas. Jason Schreier reveló que planeaban una campaña single player que nunca llegó. Highguard es el fracaso más rápido de un estudio ex-AAA, y aun así tuvo soporte durante más tiempo que Concord, un juego con un presupuesto propio de un pequeño país. 61 veteranos no pudieron contra la saturación del mercado.
Double Fine vuelve a Kickstarter y con ellos, la esperanza
Los “encorbatados” que se fueron de las grandes no son el problema. El problema es que algunos intentan hacer lo mismo que hacían antes: juegos como servicio que requieren millones de jugadores activos. Highguard, Wildgate, Stormgate: todos GaaS, todos fracasando en mayor o menor medida.
Los que entendieron que el cambio es estructural —Sandfall, Sloclap, BlueTwelve— hicieron juegos premium, de un solo pago, sin dependencia de retención masiva. Expedition 33 es single player. Sifu es single player. Stray es single player. ARC Raiders tiene PvPvE, pero el juego base es completo. Rematch es de pago, experiencia completa con actualizaciones aparte. El crowdfunding prometió devolver el poder a la comunidad. Lo que realmente hizo fue demostrar que los jugadores prefieren pagar 40-60 $ por una experiencia completa que “invertir” tiempo y dinero en un servicio que puede cerrar en 45 días.
Y hay señales de que alguien en los despachos empieza a entenderlo: Cygames acaba de crear CygamesEdge, un sello dedicado a equipos pequeños y medianos con “libertad creativa” y “agilidad” como bandera, y busca estudios externos con los que trabajar. Es decir, lo mismo que Take-Two tiró a la basura hace dos años. Uno de los estudios afectados por esta terrible decisión que hay que dar más oportunidades a los AA.
Esperemos que el retorno de Double Fine sea el de todo un sistema que, ahora más que nunca, necesita a este fénix resurgiendo de sus cenizas. Pero para ello, los que tomen las decisiones deben dejar atrás las peores prácticas del AAA: la opacidad, los proyectos desarrollados buscando el éxito comercial usando estudios de mercado como base de todo, los juegos como servicio que pretenden encadenar al usuario y acaban encadenando sobre todo a sus desarrolladores.
El retorno de los AA y del crowdfunding debe servir para recuperar la pasión por los proyectos, la transparencia para con inversores y jugadores, y dejar atrás los desarrollos que solo van tras un éxito que jamás ha asegurado ningún estudio de mercado.
El autor

Quizás te pueda interesar...